Succession entre frère et sœur : sur 50 000 € hérités, il reste 37 113 € après impôt
Lorsqu’un frère ou une sœur décède, la somme réellement reçue dépend d’abord du droit à hériter, puis de la fiscalité applicable. Entre collatéraux, les droits de succession peuvent être élevés : après un abattement de 15 932 €, le taux atteint 35 %, puis 45 %. Dans un contexte de deuil, connaître l’ordre des héritiers et suivre un calcul précis aide à éviter les mauvaises surprises lors de la déclaration.
Un frère ou une sœur hérite-t-il automatiquement ?
Non, pas systématiquement. Le lien de fratrie ne donne pas, à lui seul, droit à une part de succession. En l’absence de testament, la loi désigne les héritiers selon un ordre précis. Les enfants du défunt et leurs propres descendants sont prioritaires. S’il y en a, les frères et sœurs n’héritent donc pas légalement.
La place de la fratrie dans l’ordre successoral
Si le défunt n’a pas de descendant et n’est pas marié, ses parents et ses frères et sœurs peuvent être appelés à la succession. Lorsque les deux parents sont vivants, chacun reçoit un quart de la succession et la fratrie se partage l’autre moitié. S’il ne reste qu’un parent, celui-ci reçoit un quart, tandis que les frères et sœurs se partagent les trois quarts restants. En l’absence de parents, les frères et sœurs recueillent l’ensemble de la succession.
La loi ne distingue pas le frère ou la sœur germain, qui a les deux mêmes parents que le défunt, du demi-frère consanguin ou utérin. À degré de parenté équivalent, ils disposent des mêmes droits successoraux. La part reçue dépend toutefois du nombre total d’héritiers appelés à recueillir la succession.
La présence d’un conjoint et le droit de retour
Le conjoint survivant écarte en principe les frères et sœurs de la succession. Une exception existe avec le droit de retour légal. Lorsque le défunt ne laisse pas de descendant, que ses parents sont décédés et que certains biens lui avaient été transmis par des ascendants communs avec ses frères et sœurs, la moitié de ces biens peut revenir à la fratrie. Ce mécanisme concerne les biens de famille, et non l’ensemble du patrimoine.
Un testament peut aussi modifier la répartition. Un frère ou une sœur n’est pas un héritier réservataire. Le défunt peut donc l’avantager ou l’écarter par testament. S’il a des enfants, cette liberté s’exerce seulement dans la limite de la quotité disponible, c’est-à-dire la part dont il peut disposer sans porter atteinte à leur réserve héréditaire.
Calculer les droits de succession entre frère et sœur
Le calcul porte sur la part nette revenant à chaque héritier, et non sur la valeur brute des biens. Il faut d’abord déterminer l’actif successoral, déduire les dettes admises au passif, répartir la succession entre les héritiers, puis appliquer l’abattement et le barème à la part individuelle.
L’abattement et le barème applicables
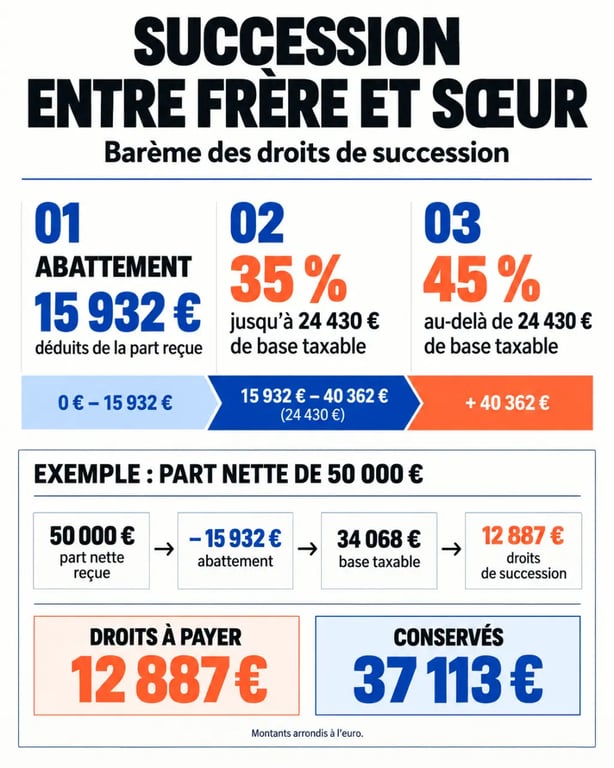
Chaque frère ou sœur bénéficie d’un abattement de 15 932 €, à condition qu’il n’ait pas déjà été utilisé lors de donations consenties par le défunt au cours des 15 années précédentes. Le montant restant est ensuite imposé par tranches.
| Fraction de la part taxable | Taux de droits de succession |
|---|---|
| Jusqu’à 24 430 € | 35 % |
| Au-delà de 24 430 € | 45 % |
Cette fiscalité est plus lourde que celle applicable aux enfants ou aux parents, qui bénéficient chacun d’un abattement de 100 000 €. À l’inverse, un neveu ou une nièce qui hérite directement de son oncle ou de sa tante bénéficie d’un abattement de 7 967 € et relève en principe d’une taxation plus élevée. Le lien de parenté a donc un effet direct sur le montant net perçu.
Exemple chiffré pour une part de 50 000 €
Supposons qu’une sœur recueille seule une part nette de 50 000 €. Après déduction de l’abattement de 15 932 €, la base taxable s’élève à 34 068 €. Les premiers 24 430 € sont taxés à 35 %, soit 8 550 €. Le solde, soit 9 638 €, est imposé à 45 %, soit 4 337 €. Les droits atteignent ainsi 12 887 €. Après leur paiement, la somme conservée est de 37 113 €.
Pour estimer une situation réelle, il faut donc retenir la part personnelle de l’héritier, et non la valeur globale de la succession. Une maison détenue à plusieurs, un compte joint à analyser ou les dettes du défunt peuvent modifier sensiblement la base imposable.
L’exonération totale : trois conditions à remplir ensemble
L’article 796-0 ter du Code général des impôts prévoit une exonération totale pour certains frères et sœurs. Elle concerne notamment des personnes âgées ou fragilisées qui vivaient durablement avec le défunt. Les trois conditions sont cumulatives : si l’une d’elles manque, l’exonération ne s’applique pas.
- Au jour du décès, l’héritier doit être âgé de plus de 50 ans ou atteint d’une infirmité l’empêchant de subvenir à ses besoins par son travail.
- Il doit être célibataire, veuf, divorcé ou séparé de corps.
- Il doit avoir été constamment domicilié avec le défunt pendant les 5 années précédant le décès.
La domiciliation commune ne se limite pas à une adresse
La domiciliation commune doit correspondre à une vie effective sous le même toit, et non à une simple adresse administrative. L’arrêt de la Cour de cassation du 12 mars 2025, n° 22-20.873, rappelle l’exigence d’un domicile réel au sens de l’article 102 du Code civil. Il est prudent de réunir des pièces concordantes : avis d’imposition, bail ou titre de propriété, factures d’énergie, relevés bancaires, assurance habitation, courriers d’organismes sociaux ou médicaux.
Les justificatifs doivent montrer une vie quotidienne réellement partagée. Des factures liées au même logement, des déclarations fiscales cohérentes et des courriers reçus régulièrement à cette adresse formeront un dossier plus solide qu’une seule attestation établie après le décès. C’est la cohérence de l’ensemble qui permet d’établir la domiciliation commune pendant cinq ans.
Testament, neveux et nièces : les situations qui changent la part
La succession peut évoluer lorsqu’un membre de la fratrie est prédécédé ou lorsqu’un testament existe. Ce point doit être vérifié dès l’ouverture du dossier pour ne pas calculer les droits sur une part erronée.
La représentation successorale des neveux et nièces
Si un frère ou une sœur est décédé avant le défunt, ses enfants peuvent, dans certaines situations, venir à la succession par représentation. Ils recueillent alors ensemble la part que leur parent aurait reçue. Cette règle évite que la branche d’un frère ou d’une sœur prédécédé soit exclue au profit des autres membres de la fratrie.
La représentation doit être distinguée d’un legs direct fait à un neveu ou à une nièce. Les conséquences civiles et fiscales ne sont pas les mêmes : le notaire détermine si l’héritier vient en son nom propre ou à la place de son parent. Cette distinction compte particulièrement lorsque plusieurs neveux et nièces se partagent une même branche familiale.
Préparer la déclaration et limiter les erreurs
La déclaration de succession doit en principe être déposée dans les 6 mois du décès. Une dispense peut exister lorsque l’actif brut est inférieur à 3 000 € pour les héritiers autres que les enfants, sous réserve de la situation exacte de la succession. Il faut conserver les évaluations des biens, les justificatifs de dettes et les documents nécessaires à une éventuelle demande d’exonération.
Pour anticiper une transmission entre frère et sœur, une donation peut réduire ce qui restera à transmettre, mais l’abattement est pris en compte sur 15 ans. L’assurance-vie peut aussi constituer un outil distinct de la succession, selon les conditions de versement des primes et la clause bénéficiaire. Lorsque le patrimoine comprend un bien immobilier, des donations anciennes ou une famille recomposée, l’accompagnement d’un notaire aide à sécuriser le partage et le calcul fiscal.