Succession des neveux et nièces : hériter sans testament ou transmettre avec 55 % de droits ?
En France, les neveux et nièces n’héritent pas automatiquement dans la plupart des successions. Leur droit dépend de la configuration familiale, de l’existence d’un testament et, dans certains cas, de la représentation successorale. Lorsqu’une transmission est envisagée, la fiscalité compte aussi : un legs direct peut être soumis à un taux de 55 %, après un abattement limité.
Sans testament, quelle place pour les neveux et nièces ?
La succession légale s’applique lorsqu’aucune disposition de dernières volontés n’a été prise. Les règles de dévolution successorale privilégient d’abord les descendants, c’est-à-dire les enfants, puis les petits-enfants par représentation. Le conjoint survivant dispose également de droits qui varient selon la composition familiale et le régime matrimonial.
Calcul des droits de succession
Note : Ce calcul est purement indicatif. La qualification juridique doit être vérifiée par un professionnel. Les donations antérieures, la nature des biens et les règles fiscales en vigueur peuvent modifier le résultat.
Un neveu ou une nièce, c’est-à-dire l’enfant d’un frère ou d’une sœur du défunt, n’est donc pas un héritier prioritaire. Si le défunt laisse des enfants, ceux-ci sont appelés à recueillir la succession. En l’absence d’enfants, la présence d’un conjoint, de parents ou de frères et sœurs peut également empêcher les neveux et nièces d’hériter directement.
Le cas où un parent est décédé ou renonce
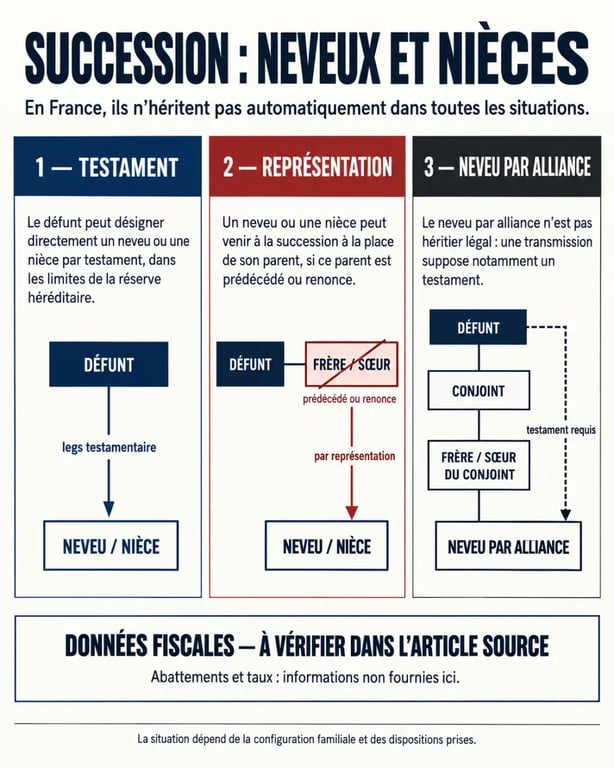
La représentation successorale permet à un neveu ou à une nièce de prendre la place de son parent lorsque ce frère ou cette sœur du défunt est prédécédé ou renonce à la succession. L’enfant reçoit alors la part qui aurait dû revenir à son père ou à sa mère. Cette règle ne donne pas un droit automatique à tous les neveux et nièces : elle dépend de la composition de la fratrie et de la présence des autres héritiers.
La renonciation mérite une attention particulière. Elle ne doit pas être envisagée comme un simple arrangement familial, car elle peut modifier les droits de chacun et le traitement des dettes successorales. La fiscalité doit également être examinée avant toute décision. Une acceptation à concurrence de l’actif net peut être pertinente si le patrimoine comporte des passifs incertains.
Favoriser un neveu ou une nièce par testament
Pour transmettre volontairement à un neveu ou à une nièce, le testament est souvent l’outil le plus direct. Il permet de désigner précisément le bénéficiaire, le bien concerné ou la quote-part souhaitée. Un legs particulier peut porter sur un appartement, un portefeuille de titres ou une somme d’argent. Un legs universel concerne tout ou partie de la succession.
Testament olographe ou authentique
Le testament olographe doit être entièrement écrit à la main, daté et signé par son auteur. Il peut être valable sans notaire, mais une formulation imprécise, une date incomplète ou des clauses contradictoires peuvent provoquer un conflit. Le testament authentique est reçu par un notaire, en présence de témoins ou d’un second notaire selon les modalités applicables. Il apporte une sécurité accrue lorsque le patrimoine comprend un bien immobilier, plusieurs bénéficiaires ou une famille recomposée.
Faire enregistrer l’existence du testament au Fichier central des dispositions de dernières volontés réduit le risque qu’il reste ignoré au moment du décès. Cet enregistrement ne remplace pas une rédaction claire. Chaque bénéficiaire doit être identifié sans ambiguïté et, si nécessaire, un bénéficiaire de remplacement doit être prévu.
La réserve des enfants reste protégée
Un testament ne permet pas de déshériter librement ses enfants au profit de neveux et nièces. Les descendants sont des héritiers réservataires : une fraction du patrimoine leur est obligatoirement destinée. Seule la quotité disponible peut être léguée à d’autres personnes. Si le legs dépasse cette limite, les héritiers réservataires peuvent demander une réduction de la libéralité.
Le testament organise la part du patrimoine qui peut être librement transmise, sans supprimer les droits déjà protégés. Avant de léguer un bien précis à une nièce, il faut donc comparer sa valeur avec l’ensemble du patrimoine, les dettes et la réserve des enfants. Cette vérification évite qu’elle doive indemniser les autres héritiers pour conserver le bien.
Droits de succession : abattements et taux selon la situation
La fiscalité varie selon que le neveu ou la nièce hérite directement, par représentation ou par alliance. L’abattement se déduit de la part nette taxable avant l’application du taux ou du barème. Cette part individuelle doit être distinguée de l’actif global de la succession.
Comprendre la représentation dans une succession — Découvrez comment les descendants peuvent hériter à la place d’une personne décédée, selon les règles officielles de succession.
| Situation du bénéficiaire | Abattement indiqué | Taxation indiquée |
|---|---|---|
| Neveu ou nièce héritant directement dans le cas général | 7 967 € | 55 % |
| Neveu ou nièce héritant par représentation | 15 932 € dans certains cas | 35 % jusqu’à 24 430 €, puis 45 % au-delà |
| Neveu ou nièce par alliance, assimilé à un bénéficiaire sans lien de parenté fiscal | Selon la qualification retenue | 60 % |
Le neveu par alliance est, par exemple, l’enfant du frère ou de la sœur du conjoint du défunt. Il ne bénéficie pas nécessairement du même régime qu’un neveu de sang. Cette distinction peut modifier fortement le montant des droits et impose une vérification adaptée à la situation familiale.
Exemple sur 100 000 € transmis à deux nièces
Si un patrimoine de 100 000 € est légué à deux nièces, chacune reçoit une part brute de 50 000 €. Après l’abattement de 7 967 €, la base taxable par nièce est de 42 033 €. Avec un taux de 55 %, les droits s’élèvent à 23 118 € par nièce. Le montant net reçu est donc réduit par le coût fiscal du legs. Le testament sécurise la volonté de transmettre, mais ne diminue pas automatiquement les droits de succession.
Les abattements peuvent être utilisés à nouveau selon les périodes prévues par les règles fiscales, notamment sur 15 ans pour plusieurs dispositifs. Les donations antérieures et la nature exacte des biens transmis doivent être intégrées au calcul. Le nombre de bénéficiaires peut également modifier la répartition des parts et des abattements.
Donation et assurance-vie : deux leviers à comparer
Anticiper la transmission de son vivant permet de répartir les opérations dans le temps et d’adapter les outils au projet du neveu ou de la nièce. Une donation transfère immédiatement un bien ou une somme d’argent. L’assurance-vie laisse au souscripteur la maîtrise de son épargne jusqu’au décès, sous réserve des règles propres au contrat.
Donation, nue-propriété et don de somme d’argent
Une donation simple peut porter sur une somme, un bien immobilier ou des titres. La donation de la nue-propriété d’un logement, avec conservation de l’usufruit, permet par exemple de transmettre progressivement un bien tout en conservant son usage ou ses revenus. Elle doit être évaluée avec soin, car elle peut affecter l’équilibre familial et mobiliser les abattements disponibles.
Le don familial de sommes d’argent peut atteindre 31 865 € lorsque les conditions sont réunies, notamment si le donateur a moins de 80 ans et si le bénéficiaire est majeur ou mineur émancipé. Ce dispositif est distinct de l’abattement applicable à une donation ordinaire et peut se renouveler tous les 15 ans.
L’assurance-vie et la clause bénéficiaire
Une assurance-vie permet de désigner un neveu ou une nièce dans la clause bénéficiaire. Pour les versements effectués avant 70 ans, l’abattement indiqué est de 152 500 € par bénéficiaire. Au-delà, les prélèvements indiqués sont de 20 % et de 31,25 % selon les montants. Pour les primes versées après 70 ans, un abattement global de 30 500 € est mentionné sur les primes.
Cette solution n’est pas automatiquement adaptée à toutes les situations. La clause doit être relue après un décès, un mariage ou une rupture familiale. Des primes manifestement exagérées au regard du patrimoine et de la situation du souscripteur peuvent aussi être discutées. L’assurance-vie doit donc être examinée avec le testament et les donations déjà consenties.
Préparer la succession et réunir les bonnes pièces
Après un décès survenu en France métropolitaine, la déclaration de succession doit en principe être déposée dans les 6 mois. Le délai est de 12 mois lorsque le décès intervient à l’étranger. Un retard peut entraîner des intérêts de 0,4 % par mois et une majoration de 10 % à compter du 13e mois.
Le notaire établit fréquemment l’acte de notoriété, identifie les héritiers et assure la mutation des biens immobiliers. Pour faciliter son intervention, il est utile de réunir :
- l’acte de décès, le livret de famille et les actes d’état civil utiles ;
- le testament, le contrat d’assurance-vie et les éventuelles donations antérieures ;
- les relevés bancaires, les titres de propriété, les estimations de biens et les justificatifs de dettes ;
- les coordonnées complètes des héritiers, légataires et bénéficiaires désignés.
Une succession entre neveux et nièces dépend donc de la structure familiale, du lien de parenté et des choix faits avant le décès. Un notaire peut confirmer les droits de chacun, sécuriser le testament et chiffrer la transmission nette avant la mise en place d’une donation ou d’une clause bénéficiaire.